پایان عصر سرمایهگذاری خرد؛ چرا تا چند ماه آینده پولی برای سرمایهگذاری نخواهید داشت؟
تا چند ماه دیگر، مفهوم سرمایهگذاری در بازارهای مالی عملاً برای بخش بزرگی از جامعه ایران از بین خواهد رفت. این یک پیشبینی بدبینانه یا یک تیتر زرد برای جلب توجه نیست، بلکه یک واقعیت عریان ریاضی است که در لایههای پنهان اقتصاد در حال رخ دادن است. بسیاری از افرادی که امروز سرمایهای هرچند اندک برای ورود به بازارها دارند، در ماههای آینده دیگر هیچ پولی برای سرمایهگذاری نخواهند داشت. من وضعیت کنونی بازارهای مالی و فرآیند خلق ثروت را به شرایط بازار مسکن در سالهای پس از هزار و سیصد و نود و نه تشبیه میکنم. پس از آن سال، عملاً کسی از طبقات متوسط قادر نبود جریان جدیدی از نقدینگی را وارد بازار مسکن کند و خرید و فروشها صرفاً در میان همان گروهی جریان داشت که از قبل ملکی در اختیار داشتند. در واقع، درهای ورود به یک طبقه دارایی برای همیشه به روی توده مردم بسته شد.
با این وجود، هنوز هم در شرایط فعلی افراد زیادی هستند که مقداری نقدینگی برای سرمایهگذاری در بازارهایی مانند طلا، دلار، بورس یا بیتکوین در اختیار دارند. اما همین افراد به دلایلی که ریشه در روانشناسی تودهها و خطاهای محاسباتی دارد، در حال تماشای ذوب شدن آرام سرمایههای خود هستند. سالها پیش، عاملی که باعث شد سرمایههای مردم بسوزد و به خاکستر تبدیل شود، هجوم بیمحابا و کورکورانه به سمت داراییهای حبابی بود. در سال نود و هفت، این هجوم در بازار ارز رقم خورد و در سال نود و نه، سیل نقدینگی به سمت بازار سهام روانه شد. در سالهای بعد نیز این الگوی رفتاری با خریدهای هیجانی در بازار رمزارزها و حتی بازار خودرو تکرار گردید. مردم داراییهای ضروری زندگی خود را میفروختند تا در صفهای طولانی خرید، سهمی از این حبابها داشته باشند. اما امروز ما دقیقاً در نقطه مقابل آن افراط تاریخی قرار گرفتهایم. امروز جامعه دچار یک تفریط ویرانگر شده است.
تضاد مرکزی: توهم امنیت در سایه احتیاط افراطی
توده مردم همواره تمایل دارند بر اساس آخرین زخمهایی که بر پیکره مالیشان وارد شده تصمیمگیری کنند. تفکر غالب و جذاب در میان عموم جامعه امروز این است که در شرایط ابهام، بهترین کار «هیچ کاری نکردن» است. بسیاری بر این باورند که با پارک کردن سرمایههای خود در حاشیه بازار یا قرار دادن آن در سپردههای بانکی بدون ریسک، در حال محافظت از دستاوردهای مالی خود هستند. این احتیاط بیش از حد، ریشه در ترومای تاریخی سالهای گذشته دارد. ترس از سرمایهگذاری در بازار ارز به دلیل وحشت از دخالتهای قهری دولت، پایین کشیدن مصنوعی قیمتها و نوسانگیری نهادهای قدرت، باعث شده تا بسیاری از خرید داراییهای سخت امتناع کنند. از سوی دیگر، ترس از ورود به بازار سهام به دلیل وحشت از تکرار کابوس سال نود و نه، بخش بزرگی از سرمایههای خرد را در یک فلج تحلیلی عمیق گرفتار کرده است.
اینجا دقیقاً همان نقطهای است که یک تضاد بزرگ شکل میگیرد. احتیاط و محافظهکاری افراطی شما امروز میتواند به مراتب زیانبارتر و کشندهتر از بیمحابا بودن سرمایهگذاران در سالهای گذشته باشد. این پدیده را باید پارادوکس بقا نامید. جایی که تلاش غریزی و محتاطانه انسان برای محافظت از خود، دقیقاً به عاملی تبدیل میشود که زمینه نابودی اقتصادی خانواده را رقم میزند. مردم میبینند که ارزش داراییهای نقدیشان روزانه در حال تبخیر شدن است، اما به دلیل ترس فلجکننده از تکرار اشتباهات گذشته، ترجیح میدهند نظارهگر نابودی آرام ثروت خود باشند تا اینکه ریسک یک تصمیم مالی فعالانه را بپذیرند. آنها گمان میکنند نقد ماندن یک موقعیت خنثی است، در حالی که در یک اقتصاد تورمی، نقد ماندن گرفتن یک پوزیشن به شدت اهرمدار و کاهشی بر روی ارزش زندگی است.
📑 در دوران بحران های اقتصادی و ژئوپلوتیکی فرمول
مدیریت پرتفو چیست؟ مقاله من در این خصوص را می توانید از طریق لینک زیر مطالعه کنید
https://1tradeskills.com/?p=18004
آیا بازارساز هنوز توان سرکوب قیمتها را دارد؟
با وجود شواهد عینی از کاهش قدرت خرید، همچنان ذهنیت بخش بزرگی از معاملهگران درگیر یک پرسش فلجکننده است. آنها مدام از خود میپرسند آیا بازارساز هنوز هم میتواند با سیاستها و ابزارهایی که در اختیار دارد، به مانند سالهای پیشین اقدام به ایجاد شوک و ریزش در بازارها کند؟ این تردید باعث میشود که هر خبری مبنی بر راهاندازی اتاقهای متشکل ارزی، فروش اوراق، سرکوب تقاضای واردات، تزریق قطرهچکانی ارز یا برخوردهای امنیتی با اخلالگران، به عنوان سیگنالی برای ریزش قریبالوقوع قیمتها تفسیر شود.
این تصور که یک دست قدرتمند همواره آماده است تا هرگونه رشد قیمتی را به شدت سرکوب کند، باعث شده تا سرمایهگذاران در انتظار یک کف قیمتی موهوم باقی بمانند. آنها منتظرند تا دولت یک بار دیگر با قدرت وارد میدان شود و داراییها را در حراجهای بزرگ به ثمن بخس عرضه کند. اما آیا این انتظار با واقعیتهای ترازنامه بانک مرکزی و مختصات فعلی اقتصاد کلان همخوانی دارد؟ آیا ماشین تثبیت اقتصادی دولت هنوز بنزینی برای روشن شدن در باک خود دارد؟ پاسخ به این سوالات نیازمند عبور از اخبار روزمره و نگاه به ساختارهای بنیادین اقتصاد است.
برای عبور از این توهمات و دستیابی به یک دیدگاه تحلیلی شفاف که بر پایه دادههای سخت استوار باشد، نیازمند ابزارهایی فراتر از اخبار رسانهها هستیم. ما در اشتراک ویژه وبسایت، معماری تحلیلی نوینی را برای ذهن شما طراحی کردهایم که از طریق مقالات پریمیوم و عمیق، دسترسی انحصاری به ابزارهای تحلیل بازار مبتنی بر هوش مصنوعی و شرکت در دو وبینار تخصصی در ماه، شما را از سطح یک تماشاگر منفعل به یک استراتژیست آگاه ارتقا میدهد. این اشتراک نه تنها ابزار دور زدن نویزهای رسانهای را در اختیار شما میگذارد، بلکه مختصات دقیق جریان هوشمند پول را برای شما رمزگشایی میکند تا پیش از تغییر فاز بازارها، در موقعیت درست مستقر شده باشید.
دلایل بنیادین برای عبور از روایتهای عامهپسند
بخش عمدهای از فعالان بازار هنوز در این توهم به سر میبرند که بازارساز قادر است با دستکاری متغیرها و سرکوب دستوری، تعادل پایدار را به بازارها بازگرداند. اما واقعیت عریان این است که ماشین تثبیت اقتصادی دیگر رمقی برای تکرار الگوهای گذشته ندارد. در دهههای گذشته، نهاد پولی هر زمان با جهشهای ارزی مواجه میشد، از طریق تزریق سنگین منابع مازاد درهمی در دبی، برگزاری حراجهای گسترده و بیمحابای شمش طلا و انتشار جذاب اوراق، نقدینگی سرگردان را در کوره میسوزاند و فنر قیمتها را با زور مهار میکرد. آن ابزارها صرفاً در بستری کار میکردند که کشور به درآمدهای ارزی نقدی و سرشار دسترسی داشت و جریان بازرگانی خارجی نیز در وضعیتی نیمهباز تنفس میکرد.
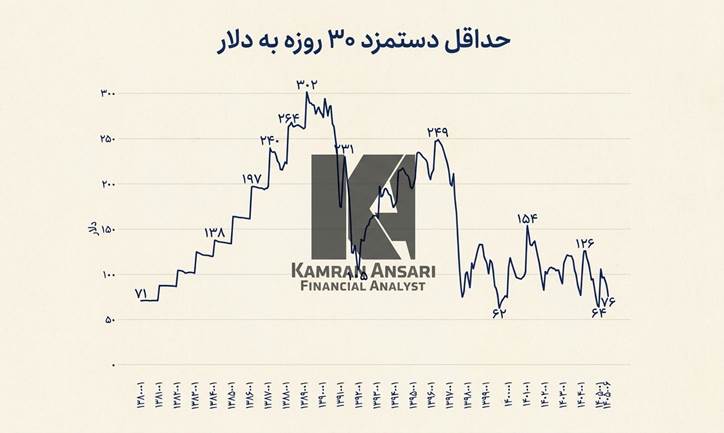
امروز با تشدید تنگنای ساختاری ارز و انزوای ژئوپلیتیک، دیگر ذخایر مازادی برای حراجهای کور وجود ندارد. تورم کنونی دیگر یک تورم انتظاری ناشی از شوکهای روانی گذرا نیست که بتوان آن را با خبردرمانی مهار کرد. ما با یک تورم از سمت فشار هزینه و ناترازیهای خردکننده در بودجه و شبکه بانکی روبرو هستیم. فنر فشردهشده قیمتها دیگر با هیچ دستور، بخشنامه یا بگیر و ببندی در جای خود باقی نخواهد ماند. دولت نمیتواند آتش یک جنگل را با چند سطل آب خاموش کند. اگر دادههای ریاضی را مبنا قرار دهیم، قیاس شرایط امروز با هیجانات سال نود و نه یک شوخی آماری بیمعناست. در مرداد نود و نه، قیمتها و ارزشگذاریها سالها نوری از سودآوری واقعی شرکتها جلوتر دویده بودند و ارزش دلاری کل بازار سرمایه از مرز چهارصد میلیارد دلار عبور کرده بود؛ عددی که با هیچ منطق بنیادی در شرایط تحریمی همخوانی نداشت.
اما امروز ارزش دلاری کل بازار سهام به کمتر از یکسوم آن ارقام سقوط کرده و نسبت قیمت به سود تحلیلی شرکتهای بنیادین به سطوحی بازگشته است که آخرین بار آن را در نیمه دوم سال نود و هفت، یعنی دقیقاً در آستانه جهش تاریخی تورم شاهد بودیم. مردم کفهای امروز بازار را با قلههای متوهمانه گذشته اشتباه میگیرند و به دلیل ترومای روانی، همه چیز را با چوب حباب میرانند. تاریخ بازارهای مالی همواره یک حقیقت تکراری را فریاد میزند: بازارها همیشه در اوج بدبینی و ناامیدی عمومی متولد میشوند، با شک و تردید تدریجی رشد میکنند و در نهایت در میان طمع و سر و صدای گوشخراش توده مردم دفن میشوند. بزرگترین ریسک در میانه یک رکود تورمی، نپذیرفتن ریسک است.
کالبدشکافی شرایط اقتصاد ایران: پارادوکس بقا و مالیات پنهان تورم
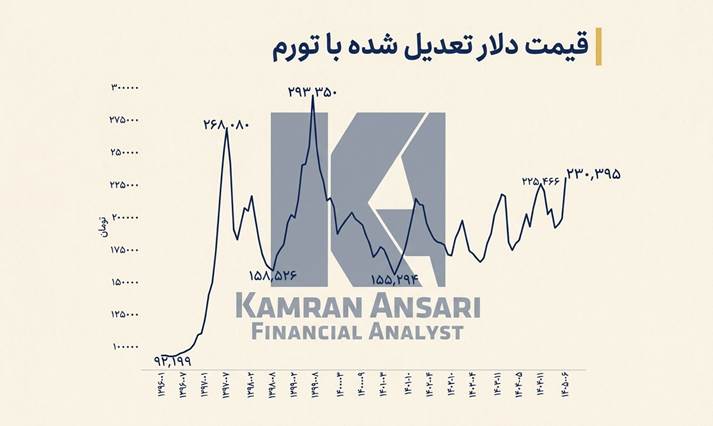
در شرایطی که تورم واقعی در لایههای مختلف اقتصاد ارقام سهرقمی را لمس میکند و نرخ رشد اقتصادی واقعی در روندی کاهشی و منفی قرار دارد، هزینه ترسیدن از اشتباه به مراتب مرگبارتر از هزینه یک ورود نادقیق است. نقد ماندن یعنی شما آگاهانه شکست را پذیرفتهاید و سرمایه خود را در مسیری با شیب سقوط خطی رها کردهاید. اگر شما پول خود را در سپردههای بانکی با سود سی درصدی یا در صندوقهای درآمد ثابت پارک کردهاید، در حال انجام یک خودکشی اقتصادی خاموش هستید. با در نظر گرفتن تورم سنگین، شما سالانه بخش عظیمی از قدرت خرید واقعی داراییتان را تقدیم ساختار بانکی میکنید تا فقط یک سود اسمی بیارزش دریافت کنید. این تفاوت در واقع مالیات پنهانی است که شما بابت ترس خود میپردازید.
اگر ورود به بازار نکنید، به طور قطع سرمایه خود را به دلیل تورم از دست خواهید داد، اما اگر ورود اشتباهی داشته باشید، تورم به مرور زمان اشتباه شما را تصحیح خواهد کرد. قیمت چیزی است که شما در تابلوی معاملات پرداخت میکنید، اما ارزش چیزی است که در واقعیت اقتصادی به دست میآورید. توده مردم همواره چشمانشان به رنگ قرمز و سبز تابلو در روز جاری است، اما سرمایهگذاران استراتژیک ارزش جایگزینی داراییها را در فردای تورمی میبینند. کارخانهای که خطوط تولید، انبارها، زمینها و زیرساختهای آن با نرخ ارز بسیار پایینتر در دفاتر مالی ثبت شده، دیر یا زود ناچار است با جهش تورمی، ارزش دفتری خود را بازتعریف کند. این تجدید ارزیابی، یک خطای حسابداری نیست، بلکه تطبیق واقعیت با یک اقتصاد متورم است. در چنین صحنهای، تنها داراییهایی زنده میمانند که مستقیماً به داراییهای فیزیکی و توان تابآوری دلاری متصل باشند.
راهکار سیستماتیک: استراتژی خروج از انفعال و بازآرایی سبد دارایی
مدیریت سرمایه در چنین دوران پرتلاطمی نیازمند خروج فوری از انفعال و اجرای یک استراتژی شفاف، بیرحم و بدون تعارف در چیدمان سبد دارایی است. در قدم اول، شما باید دارایی نقد ریالی و اوراق درآمد ثابت خود را به حداقل ممکن کاهش دهید؛ این حداقل صرفاً باید به اندازه پوشش هزینههای ضروری زندگی برای سه تا نهایتاً شش ماه آینده باشد. هر ریالی بیش از این مقدار، در حال سوختن در تنور تورم است.
پس از پاکسازی سبد از ریال مازاد، باید سپر دفاعی خود را بنا کنید. بخش اصلی پورتفوی شما، در حدود چهل تا پنجاه درصد، باید با دقت به طلا و ابزارهای متصل به ارز اختصاص یابد. این بخش وظیفه دارد به عنوان ضربهگیر، شما را در برابر ریسکهای سیستماتیک و ضربههای ناگهانی ناشی از تحولات سیاسی و منطقهای محافظت کند و ارزش ذاتی سرمایه شما را همگام با افت ارزش پول ملی حفظ نماید.
در کنار این آرایش تدافعی، شما نیازمند یک بال تهاجمی برای خلق ارزش هستید. اختصاص سی تا چهل درصد از منابع به سهام شرکتهای صادراتمحور و داراییمحور، ساختار رشد سبد شما را تضمین میکند. این شرکتها باید نسبت قیمت به سود بسیار پایینی داشته باشند و در کف ارزش دلاری خود معامله شوند. چنین داراییهایی پتانسیل جهش قدرتمند و بازیابی قدرت خرید را در میانمدت فراهم میسازند و درواقع موتور محرک پورتفوی شما در فاز تورمی خواهند بود.
در نهایت، لنگرگاه داراییهای شما باید در بخش واقعی اقتصاد محکم شود. مابقی سرمایه، یعنی حدود ده تا بیست درصد، میتواند در بخش املاک و مستغلات خرد یا صندوقهای ساختمانی قرار گیرد. این ترکیب هوشمندانه، وزن داراییهای فیزیکی را در سبد شما کامل میکند و تعادلی منطقی میان نقدشوندگی، پوشش تورم و رشد سرمایه ایجاد مینماید.
📑 بسیاری از سرمایه گذاران ناخواسته در دام روش آزمون و خطا برای سرمایه گذلری در بازارهای مالی می افتند مقاله من در این خصوص را از طریق لینک زیر مطالعه کنید
https://1tradeskills.com/?p=17832
خلاصه و نتیجهگیری نهایی
چرخههای اقتصادی نه احساسات سرشان میشود، نه بهانههای ما را میفهمند و نه به توجیههای روانی ما اهمیتی میدهند. این ماشینهای بیرحم اقتصاد، نه به طمع کورکورانه افراد در سقفهای قیمتی سال نود و نه پاداش دادند و نه امروز به ترس فلجکننده و انفعال شما رحم خواهند کرد. بازارها در سکوت کامل در حال جابجایی ثروت از جیب افراد محتاط و ترسو، به حساب سرمایهگذاران استراتژیک و بیرحم هستند. بازی بقا از مدتها پیش آغاز شده است و پیروزی در این میدان تنها متعلق به کسانی است که چشم بر توهمات جمعی بستهاند و گوش به منطق اعداد سپردهاند. اگر امروز از فرصت ارزشگذاریهای پایین استفاده نکنید، در ماههای آینده اساساً دیگر سرمایهای نخواهید داشت که بخواهید در مورد آن تصمیمگیری کنید.
دیدگاه شما درباره ترومای سال نود و نه چیست؟ آیا فکر میکنید هنوز سایه آن ریزش سنگین بر تصمیمات مالی امروز شما سنگینی میکند، یا توانستهاید استراتژی خود را از احساسات گذشته جدا کنید؟ نظرات و تجربیات خود را در بخش دیدگاهها برای من بنویسید تا در یک گفتگوی تحلیلی، زوایای پنهان این موضوع را بیشتر بررسی کنیم.
🏛️ 📊 ⚙️ در اقتصادی که تورم بیوقفه ارزش سرمایههای
خرد را میبلعد، تصمیمگیری سنتی دیگر پاسخگو نیست. اپلیکیشن دستیار هوشمند «Trade Skills» با بهرهگیری از هوش مصنوعی برای تحلیل ریسکهای کلان اقتصادی و شناسایی دقیق نواحی ورود و خروج در بازارهای مالی و کریپتو، قطبنمای شما در این طوفان تورمی خواهد بود. برای مجهز شدن به این ابزار تحلیلی قدرتمند، همین حالا به وبسایت http://KamranAnsari.ir مراجعه کنید.
🏛️ ⚙️ محصول ویژه «منتورینگ مالی یکساله» ما، با اشتراکهای رایج وبسایت کاملاً متفاوت است؛ این یک سفر عمیق و تخصصی است که در آن معماری پورتفو، مدیریت ریسک شخصی، وزندهی به داراییها و زمانبندی دقیق ورود و خروج در بحرانهای ژئوپلیتیک را به صورت حرفهای فرامیگیرید تا برای همیشه به یک استراتژیست مستقل تبدیل شوید. برای کسب اطلاعات بیشتر و ثبتنام، روی آیکون پشتیبانی واتساپ در گوشه سمت چپ و پایین سایت کلیک کنید.
کامران انصاری
تحلیلگر و منتور بازارهای مالی
نویسنده مستقل اقتصاد کلان و بازارهای سرمایه
سلب مسئولیت: محتوای ارائه شده در این مقاله صرفاً جنبه آموزشی و تحلیلی داشته و به هیچ عنوان نباید به عنوان سیگنال خرید، فروش، پیشنهاد سرمایهگذاری یا توصیه مالی تلقی گردد. مسئولیت هرگونه تصمیمگیری بر عهده شخص خواننده است.